Domain gaswärme.de kaufen?
Wir ziehen mit dem Projekt
gaswärme.de um.
Sind Sie am Kauf der Domain
gaswärme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gaswärme.de kaufen?
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
Ähnliche Suchbegriffe für BYD-HVS-5-1
Top-Angebote
Produkte zum Begriff BYD-HVS-5-1:
-
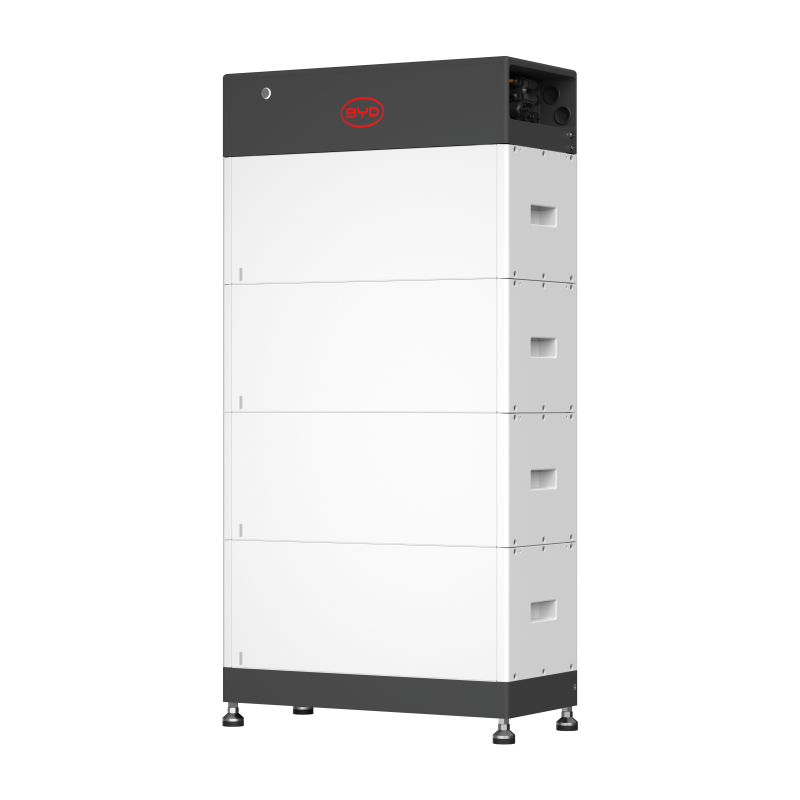
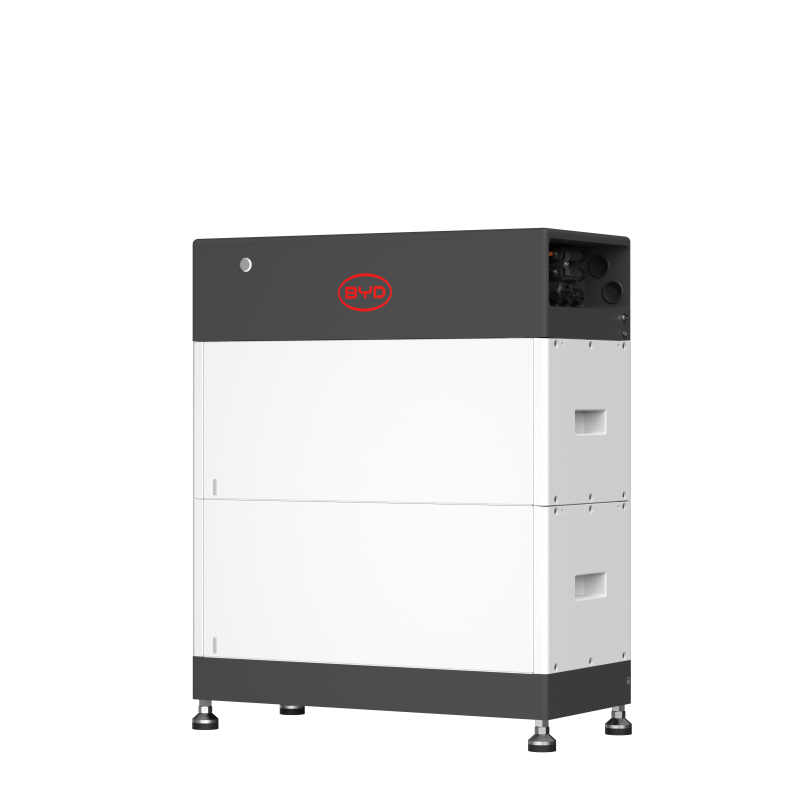
BYD Speicherpaket Batteriespeicher 7.68 kWh HVSBYD Speicherpaket 7.68 kWh HVS 7,68 kWh Nutzbare Kapazität Ja Erweiterbar HVS Batterie Modell Die BYD Battery-Box Premium HVS besteht aus 3 HVS-Batteriemodulen, die in Reihe geschaltet sind und eine nutzbare Kapazität von 7,68 kWh erreichen. Durch die Parallelschaltung von bis zu 3 identischen Einheiten kann die maximale Kapazität auf bis zu 38,4 kWh erhöht werden. Das System lässt sich flexibel durch zusätzliche HVS-Module oder parallele HVS-Türme erweitern, um den Energiebedarf optimal zu decken. Besonderheiten: Modular erweiterbar: Flexible Kapazitätsanpassung durch stapelbare Module. Hohe Sicherheit: Lithium-Eisen-Phosphat-Zellen und höchste Sicherheitsstandards. Kompatibel mit führenden 1- und 3-Phasen-Wechselrichtern. Technische Daten Modell: Battery-Box Premium HVS 7.7 Batteriemodul: HVS (2,56 kWh / 102,4 V / 38 kg) Anzahl Batteriemodule: 3 Nutzbare Kapazität: 7,68 kWh Max. Ausgangsstrom: 25 A Peak Ausgangsstrom: 50 A, 3 s Nominale Spannung: 307 V Betriebsspannung: 240~345 V Abmessungen (H/W/T): 995 x 585 x 298 mm Gewicht: ca. 129 kg Umgebungstemperatur: -10 °C bis +50 °C Zelltechnologie: Lithium-Eisen-Phosphat (Kobaltfrei) Schnittstellen: CAN/RS485 IP Schutzart: IP55 Batteriewirkungsgrad: ≥96% Weitere Informationen finden Sie im Datenblatt oder in den Garantiebedingungen.2419,00 €*Versand: 79,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **
-
Wofür steht das Kürzel "BYD"?
BYD steht für "Build Your Dreams". Es handelt sich um einen chinesischen Hersteller von Elektroautos, Batterien und erneuerbaren Energien. Das Unternehmen wurde 1995 gegründet und hat sich seitdem zu einem der größten Hersteller von Elektrofahrzeugen weltweit entwickelt. **
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **

Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
Top-Angebote
Produkte zum Begriff BYD-HVS-5-1:
-
BYD Speicherpaket Batteriespeicher 7.68 kWh HVSBYD Speicherpaket 7.68 kWh HVS 7,68 kWh Nutzbare Kapazität Ja Erweiterbar HVS Batterie Modell Die BYD Battery-Box Premium HVS besteht aus 3 HVS-Batteriemodulen, die in Reihe geschaltet sind und eine nutzbare Kapazität von 7,68 kWh erreichen. Durch die Parallelschaltung von bis zu 3 identischen Einheiten kann die maximale Kapazität auf bis zu 38,4 kWh erhöht werden. Das System lässt sich flexibel durch zusätzliche HVS-Module oder parallele HVS-Türme erweitern, um den Energiebedarf optimal zu decken. Besonderheiten: Modular erweiterbar: Flexible Kapazitätsanpassung durch stapelbare Module. Hohe Sicherheit: Lithium-Eisen-Phosphat-Zellen und höchste Sicherheitsstandards. Kompatibel mit führenden 1- und 3-Phasen-Wechselrichtern. Technische Daten Modell: Battery-Box Premium HVS 7.7 Batteriemodul: HVS (2,56 kWh / 102,4 V / 38 kg) Anzahl Batteriemodule: 3 Nutzbare Kapazität: 7,68 kWh Max. Ausgangsstrom: 25 A Peak Ausgangsstrom: 50 A, 3 s Nominale Spannung: 307 V Betriebsspannung: 240~345 V Abmessungen (H/W/T): 995 x 585 x 298 mm Gewicht: ca. 129 kg Umgebungstemperatur: -10 °C bis +50 °C Zelltechnologie: Lithium-Eisen-Phosphat (Kobaltfrei) Schnittstellen: CAN/RS485 IP Schutzart: IP55 Batteriewirkungsgrad: ≥96% Weitere Informationen finden Sie im Datenblatt oder in den Garantiebedingungen.2419,00 €*Versand: 79,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **
-
Wofür steht das Kürzel "BYD"?
BYD steht für "Build Your Dreams". Es handelt sich um einen chinesischen Hersteller von Elektroautos, Batterien und erneuerbaren Energien. Das Unternehmen wurde 1995 gegründet und hat sich seitdem zu einem der größten Hersteller von Elektrofahrzeugen weltweit entwickelt. **
Ähnliche Suchbegriffe für BYD-HVS-5-1
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **
-
Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.