Domain gaswärme.de kaufen?
Wir ziehen mit dem Projekt
gaswärme.de um.
Sind Sie am Kauf der Domain
gaswärme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gaswärme.de kaufen?
Welche Kosten zählen zu den Lohnnebenkosten?
Welche Kosten zählen zu den Lohnnebenkosten? Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie Beiträge zur Unfallversicherung. Auch die Kosten für betriebliche Altersvorsorge, Weiterbildungsmaßnahmen und eventuelle Zusatzleistungen wie vermögenswirksame Leistungen zählen zu den Lohnnebenkosten. Insgesamt machen die Lohnnebenkosten einen erheblichen Anteil an den Gesamtkosten eines Arbeitgebers aus. **
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
Ähnliche Suchbegriffe für Lohnnebenkosten
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gas Brennwert Therme ITACA KRB 12-24 kW Speicher Regelung Gastherme HeizungGas-Brennwertgerät ITACA Modell KRB mit integriertem Umschaltventil KRB Mit Warmwasserbereitung über externen Warmwasserspeicher Kompaktes, wandhängendes Brennwertgerät mit modulierendem Gas-Vormischbrenner. Für raumluftunabhängigen und raumluftabhängigen Betrieb. Erhältlich als Heizgerät mit Warmwasserbereitung für externen Speicher (Typ KRB). Es zeichnet sich durch seinen energiesparenden und leisen Betrieb sowie umweltfreundliche Verbrennung aus. Ihre Vorteile auf einen Blick: • Wartungsfreundlich, alle Bauteile sind vorne zugänglich, dadurch kein seitlicher Mindestabstand erforderlich und somit auch in Nischen einbaubar! • Langlebig durch Edelstahl-Wärmetauscher • Hocheffiziente modulierende Umwälzpumpe • Breiter Modulationsbereich 1:9 • Für Erd- und Flüssiggas (über Umbausatz) • Inkl. MAG 10 Liter • Energieeffizienzklasse A (Spektrum A++ bis G) • Das Heizgerät wird vorgeingestellt auf Erdgas E / H geliefert. Ein Umrüstsatz auf Flüssiggas / P ist im Lieferumfang enthalten. • Hydraulik-Anschluss-Set für KRB in Verbindung mit Unterstellspeicher bestehend aus Absperrkugelhahn DN20, 4 Zwischenstück mit Entleerung DN20, 1 Manometer, 1 Gasabsperrkugelhahnmit TAS DN15, 6 Dichtungen DN20, 4 Reduzierstücke DN25xDN20, 2 Wellrohrschlauch DN20 x DN25 isoliert Länge 500 mm Regelung mit Touchscreen-Oberfläche • Einfache und intuitive Bedienung • Für einen direkten Heizkörper- oder Fußbodenheizkreis • Bis zu 3 Mischerkreise, mit Zubehör erweiterbar • Integrierte Zeitschaltuhr mit Nachtabsenkung für die Heizkreise und Speicherladung • Zeitprogramm für 2 Heizkreise • Digitale Anzeige des Anlagendrucks • Multifunktionsrelais für die Ansteuerung einer externen Zubringerpumpe, Solarpumpe, Zonenventil oder Alarmausgang • Möglichkeit zum Anschluss einer Fernbedienung über OpenTherm oder eines Raumthermostats (optional) Lieferumfang: • 1 x Gasbrennwertgerät • 1 x Außentemperaturfühler • 1 x Speichertemperaturfühler Hinweis: Die Installation von Gas- bzw. Elektrogeräten, darf nur durch einen konzessionierten Fachbetrieb durchgeführt werden, die sich strikt an die geltenden Normen und Vorschriften zu halten haben. Das Gerät ist bestimmungsgemäß nur in geschlossenen Heizungssystemen einzusetzen, zur Erwärmung von Heizungs-und Warmwasser nach EN 12828. Technische Daten: * Abgasrohrlänge ohne Berücksichtigung von Bögen, für jeden 87° Bogen 1 Meter und 45° Bogen 0,5 Meter abziehen. Typenbezeichnung KRB 12 KRB/KR 24 KRB 28 KRB/KR 32 KC 24 KC 32 Nennwärmeleistung Heizung kW 12,0 23,7 26,4 30,4 23,7 30,4 Nennwärmeleistung max. 80/60°C kW 11,6 22,9 25,4 29,4 22,9 29,4 Nennwärmeleistung max. 50/30°C kW 12,6 24,9 27,9 32,2 24,9 32,3 Nennwärmeleistung min. 80/60°C kW 1,8 2,7 3 3,9 2,7 3,9 Nennwärmeleistung min. 50/30°C kW 2,1 3,2 3,6 4,4 3,2 4,4 Nennwärmeleistung im Warmwasserbetrieb min.-max. kW 1,8-18 2,6-27,3 3,0-29,2 3,9-33,4 2,6-27,3 3,9-33,4 Wirkungsgrad 50/30°C (30%) % 106 107,4 107,4 108,3 107,4 108,3 NOx - Klasse 5 5 5 5 5 5 Zulässiger Anschlussdruck Erdgas E, LL mbar 17,5-23 17,5-23 17,5-23 17,5-23 17,5-23 17,5-23 Zulässiger Anschlussdruck Flüssiggas mbar 42,5-57,5 42,5-57,5 42,5-57,5 42,5-57,5 42,5-57,5 42,5-57,5 Abgasmassenstrom min./max. bei Nennwärmeleistung g/s 0,89/8,25 1,33/12,43 1,47/13,93 1,87/15,81 1,33/12,43 1,87/15,81 Geräteart B23 - B23P - B33 - C13 - C33 - C43 - C53 - C63 - C83 - C13X - C33X - C43X - C53X - C63X - C83X - C93 - C93X Zuluft-/Abgasanschluss nach Adapter mm 60/100 oder 80/125 Max. Länge Abgassystem DN60/100 (bei Typ C33)* m 15 12 10 9 12 9 Max. Länge Abgassystem DN80/125 (bei Typ C33)* m 23 22 21 20 22 20 Betriebsdruck Heizung max. bar 3 3 3 3 3 3 Betriebsdruck Sanitär max. bar - - - - 6 6 Spezifischer Durchfluss des Warmwassers (EN 625) l/min. - - - - 13,4 16,2 Vorlauftemperatur max. °C 83 83 83 83 83 83 Elektroanschluss V/Hz 230/50 230/50 230/50 230/50 230/50 230/50 Leistungsaufnahme max. W 121 121 121 121 121 121 Schutzart IP X5D X5D X5D X5D X5D X5D Zulassung CE - 51CM4094/ED, 51CM4095DR/ED Maße (T x B x H) mm 315 x 420 x 750 Gewicht kg 36,5 37 38,5 40 39 41,52149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
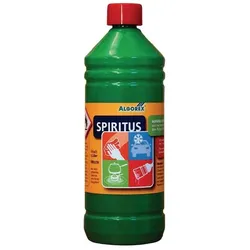
Algorex, Anzündhilfe, Spiritus BrennstoffDer Spiritus Brennstoff von Algorex ist ein hochkonzentrierter Bio-Alkohol mit einem Gehalt von 94 vol.%, der vielseitig einsetzbar ist. Er eignet sich hervorragend zur Reinigung, Verdünnung und als Frostschutzmittel. Der Brennsprit wird in einer Sicherheitsflasche geliefert, die für eine sichere Handhabung sorgt. Mit einem Volumen von 1 Liter ist er ideal für den Einsatz im Haushalt oder in Werkstätten. Es ist wichtig, die Sicherheitsvorkehrungen zu beachten, da das Produkt als entzündbar eingestuft ist und Gesundheitsgefahren birgt. Das Signalwort "GEFAHR" sowie die entsprechenden Gefahrenhinweise und Piktogramme weisen auf die Notwendigkeit hin, beim Umgang mit dem Produkt Vorsicht walten zu lassen. Hergestellt in Deutschland, bietet dieser Brennstoff eine zuverlässige Lösung für verschiedene Anwendungen, die eine effektive und sichere Handhabung erfordern.51,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **
Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
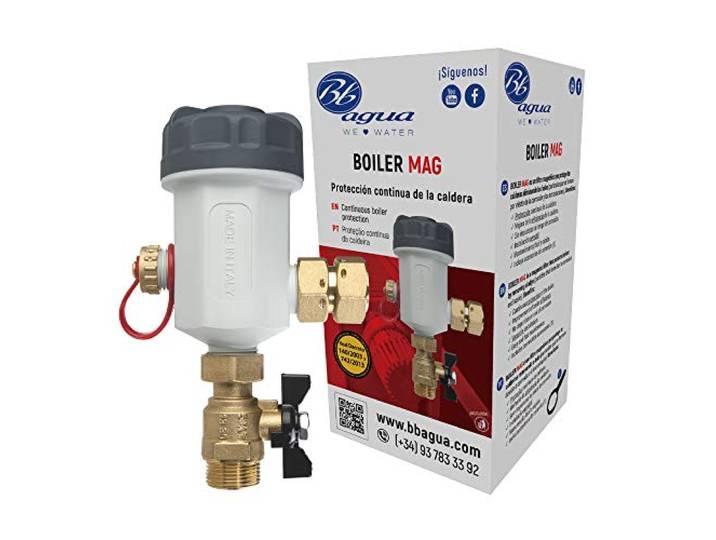
Boiler Mag Wasserfilter. Ideal für den kontinuierlichen Schutz des Boilers. Verbessert die Effizienz Ihres Kessels. Einfache Installation und Wartung. Bbagua.<p>Der <strong>Boiler Mag Wasserfilter</strong> ist die ideale Lösung für den kontinuierlichen Schutz deines Boilers. Mit diesem hochwertigen Filter kannst du die Effizienz deines Kessels erheblich steigern und gleichzeitig das Risiko von Verunreinigungen und Korrosion minimieren. Durch die Verwendung des Boiler Mag Wasserfilters sorgst du dafür, dass dein Heizsystem stets optimal funktioniert und die Lebensdauer deines Boilers verlängert wird.</p><p>Die Installation des Filters gestaltet sich äußerst einfach und kann ohne großen Aufwand durchgeführt werden. Dank des mitgelieferten Anschlusszubehörs ist der <strong>Boiler Mag Wasserfilter</strong> extrem vielseitig einsetzbar und passt sich problemlos an verschiedene Systeme an. Dies macht ihn zu einer praktischen Wahl für jeden Haushalt, der Wert auf eine zuverlässige Heizungsanlage legt.</p><p>Ein weiterer Vorteil des Boiler Mag Wasserfilters ist die unkomplizierte Wartung. Du kannst sicher sein, dass die Pflege des Filters schnell und mühelos vonstattengeht, sodass du mehr Zeit für die wichtigen Dinge im Leben hast. Investiere in den <strong>Boiler Mag Wasserfilter</strong> und genieße die Vorteile eines geschützten und effizienten Heizsystems.</p>104,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kosten zählen zu den Lohnnebenkosten?
Welche Kosten zählen zu den Lohnnebenkosten? Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie Beiträge zur Unfallversicherung. Auch die Kosten für betriebliche Altersvorsorge, Weiterbildungsmaßnahmen und eventuelle Zusatzleistungen wie vermögenswirksame Leistungen zählen zu den Lohnnebenkosten. Insgesamt machen die Lohnnebenkosten einen erheblichen Anteil an den Gesamtkosten eines Arbeitgebers aus. **
-
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
Ähnliche Suchbegriffe für Lohnnebenkosten
-
Gas Brennwert Therme ITACA KRB 12-24 kW Speicher Regelung Gastherme HeizungGas-Brennwertgerät ITACA Modell KRB mit integriertem Umschaltventil KRB Mit Warmwasserbereitung über externen Warmwasserspeicher Kompaktes, wandhängendes Brennwertgerät mit modulierendem Gas-Vormischbrenner. Für raumluftunabhängigen und raumluftabhängigen Betrieb. Erhältlich als Heizgerät mit Warmwasserbereitung für externen Speicher (Typ KRB). Es zeichnet sich durch seinen energiesparenden und leisen Betrieb sowie umweltfreundliche Verbrennung aus. Ihre Vorteile auf einen Blick: • Wartungsfreundlich, alle Bauteile sind vorne zugänglich, dadurch kein seitlicher Mindestabstand erforderlich und somit auch in Nischen einbaubar! • Langlebig durch Edelstahl-Wärmetauscher • Hocheffiziente modulierende Umwälzpumpe • Breiter Modulationsbereich 1:9 • Für Erd- und Flüssiggas (über Umbausatz) • Inkl. MAG 10 Liter • Energieeffizienzklasse A (Spektrum A++ bis G) • Das Heizgerät wird vorgeingestellt auf Erdgas E / H geliefert. Ein Umrüstsatz auf Flüssiggas / P ist im Lieferumfang enthalten. • Hydraulik-Anschluss-Set für KRB in Verbindung mit Unterstellspeicher bestehend aus Absperrkugelhahn DN20, 4 Zwischenstück mit Entleerung DN20, 1 Manometer, 1 Gasabsperrkugelhahnmit TAS DN15, 6 Dichtungen DN20, 4 Reduzierstücke DN25xDN20, 2 Wellrohrschlauch DN20 x DN25 isoliert Länge 500 mm Regelung mit Touchscreen-Oberfläche • Einfache und intuitive Bedienung • Für einen direkten Heizkörper- oder Fußbodenheizkreis • Bis zu 3 Mischerkreise, mit Zubehör erweiterbar • Integrierte Zeitschaltuhr mit Nachtabsenkung für die Heizkreise und Speicherladung • Zeitprogramm für 2 Heizkreise • Digitale Anzeige des Anlagendrucks • Multifunktionsrelais für die Ansteuerung einer externen Zubringerpumpe, Solarpumpe, Zonenventil oder Alarmausgang • Möglichkeit zum Anschluss einer Fernbedienung über OpenTherm oder eines Raumthermostats (optional) Lieferumfang: • 1 x Gasbrennwertgerät • 1 x Außentemperaturfühler • 1 x Speichertemperaturfühler Hinweis: Die Installation von Gas- bzw. Elektrogeräten, darf nur durch einen konzessionierten Fachbetrieb durchgeführt werden, die sich strikt an die geltenden Normen und Vorschriften zu halten haben. Das Gerät ist bestimmungsgemäß nur in geschlossenen Heizungssystemen einzusetzen, zur Erwärmung von Heizungs-und Warmwasser nach EN 12828. Technische Daten: * Abgasrohrlänge ohne Berücksichtigung von Bögen, für jeden 87° Bogen 1 Meter und 45° Bogen 0,5 Meter abziehen. Typenbezeichnung KRB 12 KRB/KR 24 KRB 28 KRB/KR 32 KC 24 KC 32 Nennwärmeleistung Heizung kW 12,0 23,7 26,4 30,4 23,7 30,4 Nennwärmeleistung max. 80/60°C kW 11,6 22,9 25,4 29,4 22,9 29,4 Nennwärmeleistung max. 50/30°C kW 12,6 24,9 27,9 32,2 24,9 32,3 Nennwärmeleistung min. 80/60°C kW 1,8 2,7 3 3,9 2,7 3,9 Nennwärmeleistung min. 50/30°C kW 2,1 3,2 3,6 4,4 3,2 4,4 Nennwärmeleistung im Warmwasserbetrieb min.-max. kW 1,8-18 2,6-27,3 3,0-29,2 3,9-33,4 2,6-27,3 3,9-33,4 Wirkungsgrad 50/30°C (30%) % 106 107,4 107,4 108,3 107,4 108,3 NOx - Klasse 5 5 5 5 5 5 Zulässiger Anschlussdruck Erdgas E, LL mbar 17,5-23 17,5-23 17,5-23 17,5-23 17,5-23 17,5-23 Zulässiger Anschlussdruck Flüssiggas mbar 42,5-57,5 42,5-57,5 42,5-57,5 42,5-57,5 42,5-57,5 42,5-57,5 Abgasmassenstrom min./max. bei Nennwärmeleistung g/s 0,89/8,25 1,33/12,43 1,47/13,93 1,87/15,81 1,33/12,43 1,87/15,81 Geräteart B23 - B23P - B33 - C13 - C33 - C43 - C53 - C63 - C83 - C13X - C33X - C43X - C53X - C63X - C83X - C93 - C93X Zuluft-/Abgasanschluss nach Adapter mm 60/100 oder 80/125 Max. Länge Abgassystem DN60/100 (bei Typ C33)* m 15 12 10 9 12 9 Max. Länge Abgassystem DN80/125 (bei Typ C33)* m 23 22 21 20 22 20 Betriebsdruck Heizung max. bar 3 3 3 3 3 3 Betriebsdruck Sanitär max. bar - - - - 6 6 Spezifischer Durchfluss des Warmwassers (EN 625) l/min. - - - - 13,4 16,2 Vorlauftemperatur max. °C 83 83 83 83 83 83 Elektroanschluss V/Hz 230/50 230/50 230/50 230/50 230/50 230/50 Leistungsaufnahme max. W 121 121 121 121 121 121 Schutzart IP X5D X5D X5D X5D X5D X5D Zulassung CE - 51CM4094/ED, 51CM4095DR/ED Maße (T x B x H) mm 315 x 420 x 750 Gewicht kg 36,5 37 38,5 40 39 41,52149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Algorex, Anzündhilfe, Spiritus BrennstoffDer Spiritus Brennstoff von Algorex ist ein hochkonzentrierter Bio-Alkohol mit einem Gehalt von 94 vol.%, der vielseitig einsetzbar ist. Er eignet sich hervorragend zur Reinigung, Verdünnung und als Frostschutzmittel. Der Brennsprit wird in einer Sicherheitsflasche geliefert, die für eine sichere Handhabung sorgt. Mit einem Volumen von 1 Liter ist er ideal für den Einsatz im Haushalt oder in Werkstätten. Es ist wichtig, die Sicherheitsvorkehrungen zu beachten, da das Produkt als entzündbar eingestuft ist und Gesundheitsgefahren birgt. Das Signalwort "GEFAHR" sowie die entsprechenden Gefahrenhinweise und Piktogramme weisen auf die Notwendigkeit hin, beim Umgang mit dem Produkt Vorsicht walten zu lassen. Hergestellt in Deutschland, bietet dieser Brennstoff eine zuverlässige Lösung für verschiedene Anwendungen, die eine effektive und sichere Handhabung erfordern.51,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **
-
Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.